
Esta semana, la Reserva Federal dejó un buen ejemplo. Subió 25 puntos básicos la tasa de referencia, hasta un rango de 3,75%-4,00%, en la primera suba en más de tres años. La decisión fue unánime. Al mismo tiempo, describió una economía que continúa creciendo a un ritmo sólido, con gasto interno resiliente e inversión robusta, pero con una inflación que todavía permanece elevada.
La reacción del mercado mostró por qué conocer el acontecimiento no equivale a conocer su impacto. Tras una primera respuesta negativa, Wall Street abrió la jornada siguiente con avances cercanos al 1% en el S&P 500 y superiores al 1% en el Nasdaq, mientras el petróleo retrocedía y los rendimientos de los bonos largos cedían. La noticia era conocida. Lo que el mercado seguía procesando era su transmisión.
La Fed mueve una tasa, no todas
Cuando escuchamos que la Reserva Federal sube las tasas, resulta tentador imaginar una cadena automática: bonos abajo, dólar arriba, acciones bajo presión. Es una explicación útil para empezar, pero incompleta.
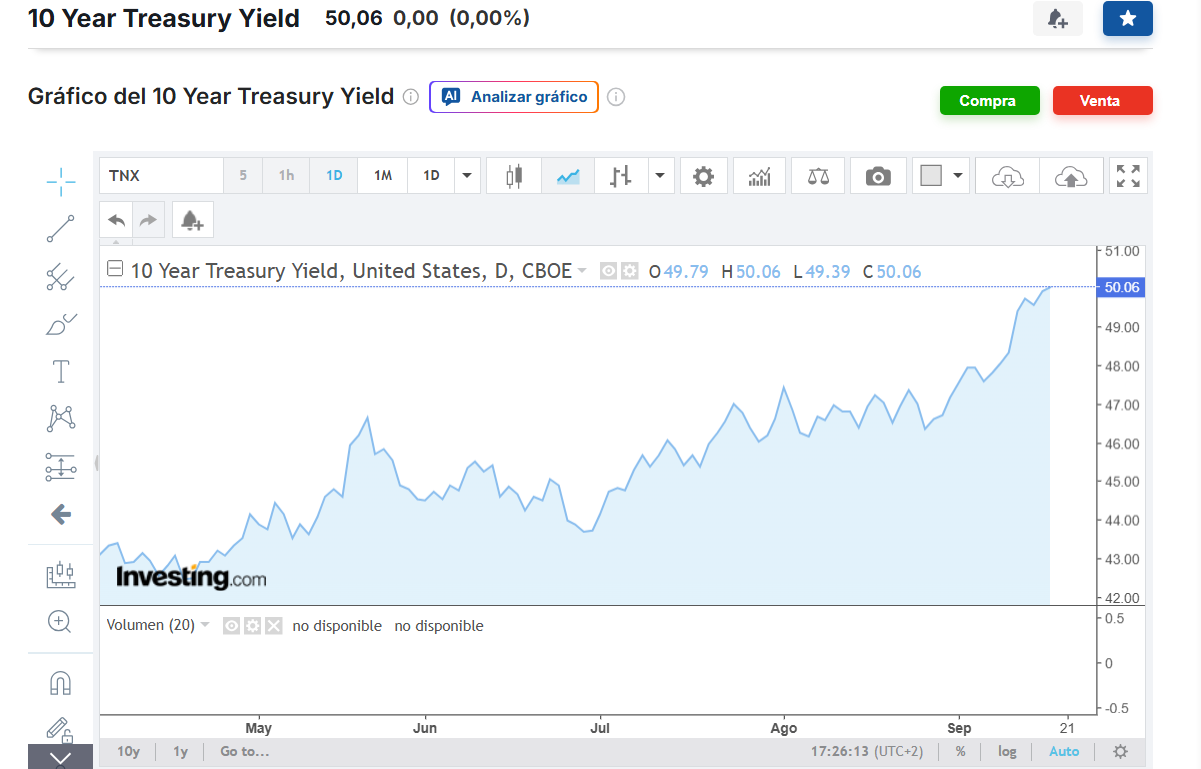
La Fed determina una tasa de muy corto plazo. En cambio, el rendimiento que un inversor exige para prestarle dinero al Tesoro de Estados Unidos durante diez años se forma diariamente en el mercado. Allí intervienen las expectativas de inflación y crecimiento, la política fiscal, la oferta de deuda y la compensación exigida por comprometer capital durante más tiempo.
Esta diferencia es importante porque el Treasury a diez años funciona como una referencia internacional del costo del dinero. Si un inversor puede obtener un rendimiento elevado prestándole al gobierno estadounidense, las demás inversiones deben ofrecer una compensación adicional por los riesgos que incorporan.
Por eso puede ocurrir que la Fed suba la tasa de corto plazo y que el tramo largo de la curva responda de otra manera. Después de la decisión de esta semana, los rendimientos cortos avanzaron mientras los largos se mantuvieron más contenidos. Conocer la decisión de la Fed no alcanzaba para conocer la reacción del mercado.
El riesgo se transmite
La tasa a diez años no interesa solamente a quien compra bonos del Tesoro. También influye en el costo del financiamiento y en la tasa con la que se descuentan los flujos futuros de otras inversiones. Cuando esa referencia sube, cambia la vara contra la cual se comparan empresas, proyectos y mercados enteros.
El petróleo muestra otra cara del mismo fenómeno. Un aumento de su precio puede mejorar las perspectivas de ingresos de un productor energético y, al mismo tiempo, elevar costos, alimentar la inflación y sostener tasas altas durante más tiempo. Cuando el crudo retrocede, parte de esa presión se alivia y los mercados vuelven a recalcular el escenario.
El riesgo visible es el acontecimiento. El riesgo menos visible es el recorrido que hace desde ese acontecimiento hasta el precio de un activo.
De Wall Street a la Argentina
Para un mercado emergente como el argentino, la tasa estadounidense no es un dato lejano. Una referencia elevada en dólares obliga a los activos y proyectos locales a competir contra un costo de oportunidad internacional más exigente y puede encarecer el financiamiento.
En energía esta relación es especialmente clara. Son proyectos intensivos en capital, con grandes desembolsos iniciales y flujos esperados durante muchos años. Cuanto más lejano está un flujo, mayor es el efecto que puede producir un cambio en la tasa utilizada para traerlo a valor presente.
Argentina, al mismo tiempo, atraviesa una expansión concreta de su producción hidrocarburífera: en julio la producción nacional de petróleo alcanzó 916,2 mil barriles diarios, 17,2% más que un año antes, mientras Vaca Muerta llegó a 643,1 mil barriles diarios, con un crecimiento interanual del 26,4%. Esa mejora productiva convive con una variable que ningún proyecto local controla: el costo internacional del capital.
Ahí aparece una paradoja útil para leer el mercado. Un petróleo más caro puede mejorar la ecuación económica de determinados productores argentinos, pero también puede alimentar inflación global y tasas internacionales más elevadas. El mismo shock puede ser favorable para una parte de la inversión y adverso para otra.
El riesgo también depende de nosotros
Dos inversores pueden poseer exactamente el mismo activo y no estar asumiendo exactamente el mismo riesgo. Uno puede necesitar vender dentro de seis meses y otro conservar durante diez años. Uno puede estar diversificado y otro concentrado. Uno puede medir sus objetivos en pesos y otro en dólares.
El activo es el mismo. El riesgo no necesariamente lo es.
Gestionar riesgo, entonces, no consiste solamente en anticipar qué hará la Fed, cuánto valdrá el petróleo o cuándo llegará la próxima corrección. Consiste también en comprender cómo llegaría ese acontecimiento hasta nosotros si finalmente ocurre.
Los mercados intentan ponerle precio permanentemente a lo desconocido. Para el inversor, la pregunta previa es otra: ¿qué riesgos estamos realmente preparados para asumir?
Una cartera es una colección de inversiones.
Un patrimonio es un sistema.
Y muchas veces, el riesgo que más importa es precisamente el que todavía no estamos mirando.